Primeiras linhas de microcrédito do Anexo I.1 são lançadas na Região 2
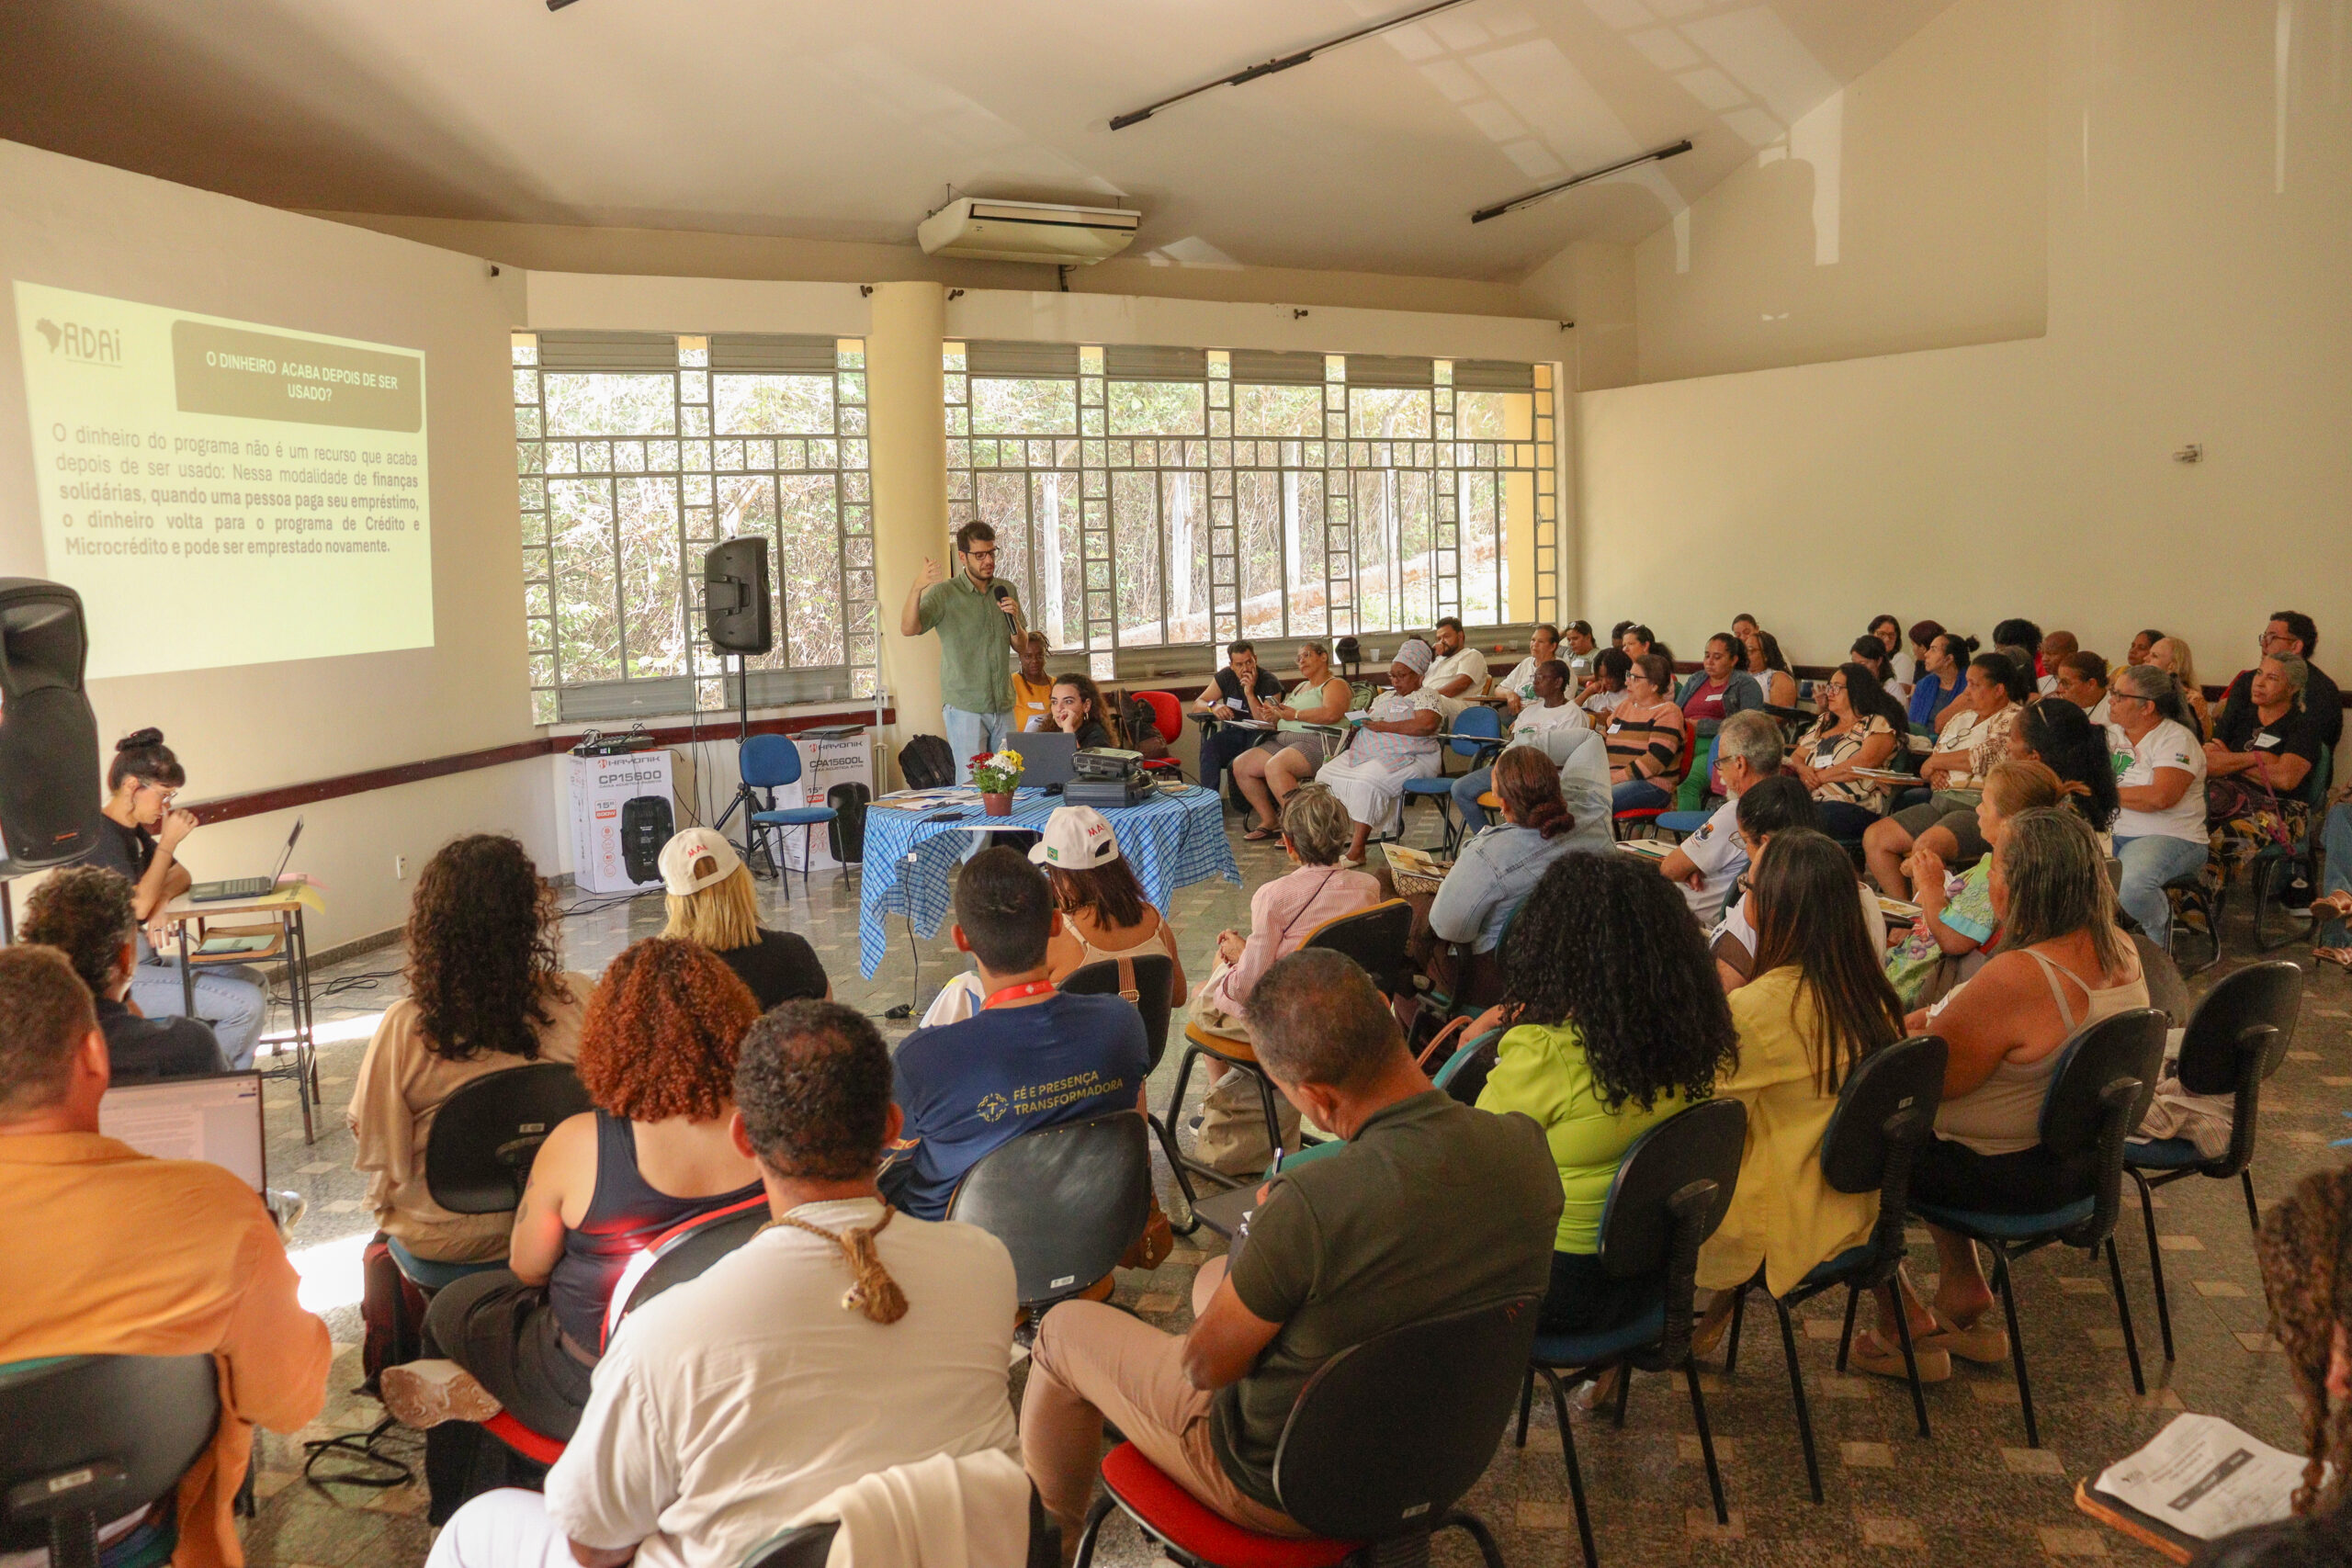
Definição das linhas para o público geral foi feita pelo Conselho Regional | Foto: Diego Cota/Adai Paraopeba
DÚVIDAS. Confira as respostas para as principais dúvidas sobre esse assunto.
Em 19 de outubro, foram lançadas as primeiras linhas de microcrédito para as pessoas atingidas da Região 2. A partir de então, quem tiver interesse em acessá-las poderá agendar o atendimento para se cadastrar com a equipe do Crédito Solidário, responsável pela análise e pela liberação do empréstimo. Clique nas perguntas e confira as respostas para as principais dúvidas sobre esse processo.
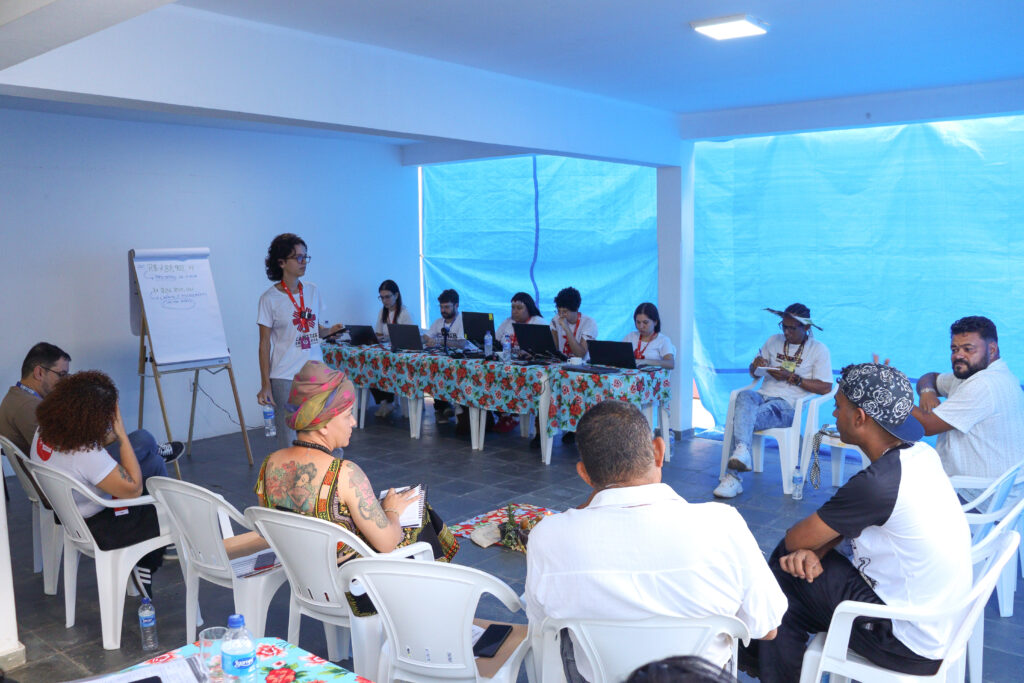
Conselho e Setor Regional levantou e validou propostas para as linhas para a R2 | Fotos: Diego Cota/Adai Paraopeba
Confira as respostas para as principais dúvidas sobre o assunto
1. Qual é a diferença entre crédito e microcrédito?
Crédito e microcrédito são modalidades de empréstimo, mas têm características diferentes. O crédito geralmente envolve valores mais elevados e pode exigir uma análise mais detalhada da capacidade de pagamento, além de documentação e garantias. O microcrédito, por sua vez, oferece valores menores e busca facilitar o acesso ao financiamento por pessoas físicas, microempreendedoras, microempreendedores e pequenos negócios que podem encontrar dificuldades para obter crédito nas modalidades tradicionais. Neste material, considera-se microcrédito a operação de até R$ 21 mil. Acima desse valor, a operação é classificada como crédito. Assim, as principais diferenças estão no valor disponibilizado, no público atendido e nos critérios de análise, documentação e garantias. Essa regra é estabelecida pelo Conselho Monetário Nacional (CMN). O limite de R$ 21 mil por instituição financeira foi formalizado pela Resolução CMN nº 4.854/2020, que regulamenta as operações do Programa Nacional de Microcrédito Produtivo Orientado (PNMPO) no Brasil.
2. Quais linhas foram aprovadas na Região 2 e quais são suas condições?
Em setembro deste ano, as instâncias regionais da governança popular do Anexo 1.1 definiram, com a Entidade Gestora, as primeiras linhas de microcrédito a serem disponibilizadas às pessoas atingidas da Região 2. Foram aprovadas quatro linhas: três pelo Conselho Regional e uma pelo Setor Regional de Povos e Comunidades Tradicionais.
Isso significa que três linhas de microcrédito serão destinadas a todas as comunidades atingidas da Região 2, enquanto uma linha será específica para as pessoas atingidas pertencentes a Povos e Comunidades Tradicionais dessa região.
Linha específica aprovada para Povos e Comunidades Tradicionais:
| Microcrédito de Uso Livre |
| Linha destinada especificamente às pessoas atingidas pertencentes a Povos e Comunidades Tradicionais, sejam elas produtoras ou não. |
| Valor máximo: R$ 21.000,00 Prazo para pagamento: 48 meses Carência: 6 meses Taxa de juros: não há cobrança de juros, mas incide correção monetária de 0,5%. Bonificação: não se aplica. |
Linhas aprovadas para o público geral:
| Microcrédito de Uso Livre | Microcrédito Desenrola | Microcrédito Produtivo |
| Linha destinada a todas as pessoas atingidas, sejam elas produtoras ou não. | Linha destinada a pessoas com restrições no nome ou com o nome negativado em razão de dívidas anteriores, que podem ter diversas origens. | Linha destinada às pessoas atingidas que exercem atividades produtivas, como artesãs, artesãos, agricultoras e agricultores familiares, trabalhadoras e trabalhadores por conta própria (autônomos), microempreendedoras, microempreendedores e comerciantes. |
| Valor máximo: até R$ 10.000,00 Prazo para pagamento: 36 meses Carência: 6 meses Taxa de juros: 0,5% ao mês Bonificação: para pagamentos feitos em dia, a taxa de juros será de 0,3% ao mês. | Valor máximo: até R$ 12.000,00 Prazo para pagamento: 36 meses Carência: 6 meses Taxa de juros: 0,67% ao mês Bonificação: para pagamentos feitos em dia, a taxa de juros será de 0,5% ao mês. | Valor máximo: até R$ 21.000,00 Prazo para pagamento: 40 meses Carência: 12 meses Taxa de juros: 0,67% ao mês Bonificação: para pagamentos feitos em dia, a taxa de juros será de 0,5% ao mês. |
3. É necessário devolver o dinheiro?
Nas finanças solidárias, que têm o crédito e o microcrédito solidários entre suas metodologias, a prioridade é o desenvolvimento das famílias e das comunidades, e não o rendimento financeiro dos recursos, como geralmente ocorre nos bancos. Funciona assim: uma pessoa contrata um empréstimo para investir em seu trabalho ou naquilo que considerar prioritário. Depois, devolve o valor aos poucos, em condições mais flexíveis do que as oferecidas pelos bancos tradicionais. Esse dinheiro retorna ao fundo e pode ser emprestado a outra pessoa. É como uma corrente de ajuda: o recurso passa de uma pessoa para outra e fortalece toda a comunidade.
Portanto, será necessário devolver o dinheiro solicitado, de acordo com os prazos e as condições definidos em cada linha. Embora o recurso seja proveniente do montante da reparação, o Anexo 1.1 estabeleceu linhas de crédito e microcrédito entre as modalidades de finanças solidárias. Isso significa que, mesmo com condições diferenciadas e diretrizes que buscam atender às necessidades da população atingida e reparar os danos socioeconômicos, a operação continua sendo um empréstimo.
4. Quem tem direito a acessar as linhas de microcrédito?
Todas as pessoas atingidas da Região 2 têm direito a solicitar acesso às linhas de microcrédito, desde que atendam aos critérios da linha escolhida e apresentem a documentação necessária. Para isso, será obrigatório comprovar a condição de pessoa atingida na Região 2. (Esse ponto será retomado na pergunta sobre documentação.)
Até o momento, nas linhas já aprovadas, não há um público prioritário definido entre as pessoas atingidas em geral. No entanto, o microcrédito é uma pauta acompanhada pelas pessoas atingidas que participam dos conselhos e das demais instâncias da governança popular. Por isso, nas próximas linhas que forem discutidas e aprovadas, caso essas instâncias solicitem ou definam novos critérios de prioridade, essa orientação poderá ser ajustada. Também é importante destacar que o recurso disponível para cada linha é limitado. Assim, as pessoas que realizarem o cadastro primeiro e tiverem a análise concluída e aprovada pelo Crédito Solidário tenderão a acessar o recurso antes, conforme a disponibilidade financeira da linha.
Atenção: a linha específica para Povos e Comunidades Tradicionais destina-se apenas às pessoas atingidas pertencentes a esses povos e comunidades. Por isso, quem desejar acessar essa linha deverá observar atentamente os critérios próprios da modalidade.
5. Uma pessoa pode acessar mais de uma linha de microcrédito? Mais de uma pessoa da mesma casa pode solicitar?
Não há uma regra que impeça, de forma geral, que uma mesma pessoa solicite acesso ao fundo de empréstimos mais de uma vez ou a mais de uma linha. No entanto, será dada prioridade às pessoas que ainda não acessaram nenhuma linha de crédito ou microcrédito, para que o recurso alcance o maior número possível de pessoas atingidas.
Quanto à solicitação por mais de uma pessoa da mesma casa ou do mesmo núcleo familiar, até o momento, as instâncias decisórias não elaboraram uma regra que proíba expressamente esse acesso. Ainda assim, cada solicitação será analisada individualmente, considerando também a renda e a composição familiar. Por isso, se uma pessoa do mesmo núcleo familiar já tiver acessado o empréstimo, essa informação poderá ser considerada na análise de outra solicitação feita por alguém da mesma família.
E os núcleos familiares de Povos e Comunidades Tradicionais têm alguma regra específica? As pessoas atingidas pertencentes a Povos e Comunidades Tradicionais podem solicitar tanto a linha específica destinada a esse público quanto as linhas gerais, desde que atendam aos critérios de cada modalidade. Assim como ocorre com o público geral, será priorizado quem ainda não tiver acessado nenhuma linha. Também será considerada a avaliação da renda individual e familiar, inclusive quando houver mais de uma solicitação no mesmo núcleo familiar. No caso das comunidades tradicionais de matriz africana, ainda que existam as referências à “família de santo” ou à “família tradicional”, a análise da renda será feita com base na família parental ou no núcleo familiar considerado para fins socioeconômicos.
6. Preciso comprovar renda?
Sim, é necessário apresentar informações sobre a renda. Mas atenção: a equipe do Crédito Solidário, responsável pela gestão do crédito e do microcrédito no Anexo I.1, busca compreender a realidade das pessoas atingidas de modo diferente da análise tradicional dos bancos. Para isso, o Levantamento Socioeconômico (LSE) pode ajudar a compreender a situação econômica e a renda familiar de quem deseja acessar o microcrédito, inclusive nos casos em que não há um comprovante de renda convencional. As formas de comprovação da renda serão verificadas com a equipe responsável pelo atendimento.
7. O PTR/NAE e o Bolsa Família podem ser usados como comprovantes de renda?
Por solicitação das instâncias regionais, o NAE (Novo Auxílio Emergencial), antigo PTR (Programa de Transferência de Renda), não deve ser considerado comprovante de renda para fins de acesso ao microcrédito. Essa orientação se deve ao caráter instável do benefício, que não garante pagamento contínuo em longo prazo. A solicitação busca proteger as pessoas atingidas de assumir compromissos financeiros com base em uma renda que ainda não está plenamente garantida, reduzindo o risco de endividamento.
O Bolsa Família e os demais benefícios dessa natureza não servirão como comprovantes exclusivos de renda, mas poderão complementar a renda individual ou familiar. Essa análise será feita por meio do Levantamento Socioeconômico (LSE).
8. Se eu estiver com o nome negativado, posso acessar o microcrédito?
Sim. Estar com o CPF negativado — situação popularmente chamada de “nome sujo” — ou ter restrição em órgãos de proteção ao crédito, como SPC ou Serasa, não impede automaticamente a solicitação de acesso às linhas de microcrédito do Anexo 1.1. Diferentemente do que costuma acontecer nos bancos tradicionais, a existência de uma dívida ou restrição no nome não significa, por si só, que a pessoa será excluída do processo. Durante o atendimento, a pessoa atingida poderá receber orientação financeira e acompanhamento para identificar a linha mais adequada à sua realidade e às suas condições. Na Região 2, uma das linhas aprovadas é o Microcrédito Desenrola, destinado justamente às pessoas que desejam regularizar sua situação financeira e quitar dívidas, conforme os critérios dessa modalidade.
Mas atenção: o cadastro, por si só, não garante a contratação do microcrédito. Cada solicitação passará por uma análise da equipe responsável, que poderá considerar diferentes aspectos, como o valor e a origem da dívida, a possibilidade de regularização, a renda individual e familiar, a capacidade de pagamento e o efeito positivo que o empréstimo poderá gerar na organização financeira ou na renda da pessoa e de sua família.
No site Crédito Solidário — Microfinanças, você pode acessar materiais disponibilizados pelas microfinanças solidárias que ajudam a compreender como organizar as finanças e fazer o planejamento financeiro.
9. Qual é o valor total disponível para as linhas? O que acontece quando esse valor acaba?
Por decisão das instâncias regionais, neste primeiro momento de aprovação das três linhas, estará disponível o valor de R$ 1,5 milhão (um milhão e meio de reais) do total destinado ao público geral. Após a utilização desse valor, será realizada uma reunião de monitoramento para analisar a experiência dos primeiros acessos, a possibilidade de criação de novas linhas e eventuais alterações nas diretrizes antes da liberação do restante do recurso. Para os Povos e Comunidades Tradicionais, o valor do recurso é de R$ 826.800,00. Após o esgotamento desse valor, será necessário aguardar a recomposição do fundo por meio do pagamento dos empréstimos.
10. Como faço para solicitar o empréstimo de microcrédito?
Para solicitar o empréstimo, a pessoa atingida deverá entrar em contato com o Crédito Solidário, instituição responsável pela gestão do recurso, pelo telefone (31) 99645-7280, que também recebe mensagens pelo WhatsApp, e realizar o agendamento prévio. O escritório está localizado na Avenida Nossa Senhora do Carmo, nº 241, Loja B, em Betim. O atendimento ao público ocorre de segunda a quinta-feira, das 9h às 18h. Às sextas-feiras, das 8h às 17h, o expediente é destinado apenas a procedimentos internos. O intervalo para almoço é das 13h às 14h.
Também haverá atendimentos itinerantes nos municípios atingidos, com datas e locais divulgados previamente.
11. Quais documentos são necessários?
Para solicitar a contratação de uma linha de microcrédito, é necessário apresentar documento de identidade, comprovantes de renda, comprovante de residência e comprovante da condição de pessoa atingida da Região 2.
Para conferir quais documentos podem ser aceitos como comprovante de residência, acesse:
12. Se eu fizer o cadastro, o acesso estará garantido?
O cadastro é indispensável para a realização da análise por meio do Levantamento Socioeconômico, mas não garante necessariamente o acesso ao microcrédito. O levantamento permitirá verificar se a solicitação é compatível com a renda e a capacidade de pagamento da pessoa solicitante, evitando o endividamento e o comprometimento excessivo da renda.
Texto: Equipe do Anexo I.1 da Adai Paraopeba